
Tunnetko tuon tunteen? Kalenterissa neljä eri eräpäivää, kännykkään tulee kolme maksuhälytysilmoitusta viikossa ja olet unohtanut, mikä laina oli se, jossa oli 19 prosentin korko. Useiden lainojen hallinta ei ole helppoa, ja se maksaa sinulle rahaa joka ikinen kuukausi.
Lainojen yhdistäminen tarkoittaa yksinkertaisesti sitä, että otat yhden uuden lainan ja maksat sillä kaikki vanhat velkasi pois. Yksi laina. Yksi eräpäivä. Yksi kuukausierä. Ja useimmiten myös alempi korko.
Tässä artikkelissa näytämme sinulle, miten lainojen yhdistäminen toimii käytännössä, kuinka paljon voit säästää ja miksi se voi olla paras päätös, jonka teet taloutesi hyväksi tänä vuonna.
Miksi lainojen yhdistäminen kannattaa juuri nyt?
Kun sinulla on useita lainoja, maksat jokaisesta lainasta erikseen korkoa ja tilinhoitomaksua. Todellinen vuosikorko sisältää nämä molemmat, ja se on se luku, johon sinun pitää kiinnittää huomiota.
Päällekkäiset kulut nakertavat kukkaroasi
Jos sinulla on kolme lainaa, esimerkiksi 5 000 euron pikalaina, 3 000 euron osamaksusopimus ja 2 000 euron luottokorttivelka, maksat jokaisesta lainasta erikseen:
- Tilinhoitomaksun (usein 5-15 euroa kuukaudessa per laina)
- Korkoa, joka vaihtelee lainasta riippuen 7-20 prosentin välillä
- Ylimääräisiä maksuja, jos jokin eräpäivä unohtuu
- Stressiä ja aikaa, kun mietit, mikä lasku pitää maksaa seuraavaksi
Kun yhdistät lainasi yhteen lainaan, kaikki nämä päällekkäiset kulut katoavat. Säästöt voivat olla satoja euroja kuukaudessa, ja tuhansia euroja vuodessa.
Alempi korko voi tietää tuhansia euroja säästöä
Suomen lainsäädännön korkokatto on 20 prosenttia. Monet vanhat pikalainat ja luottokortit lähestyvät tätä ylärajaa. Uudella yhdistelylainalla voit saada koron, joka on 7-12 prosentin välillä, erityisesti, jos lainalla on vakuuksia tai hakijalla on säännölliset tulot ja puhtaat luottotiedot.
Tämä ero todellinen vuosikorko -luvuissa ei ole pieni. Jos sinulla on 10 000 euron velkaa 18 prosentin korolla ja pystyt yhdistämään sen lainaksi, jossa korko on 9 prosenttia, säästät pelkästään koroissa yli 900 euroa vuodessa.
Säästä keskimäärin 277 euroa kuukaudessa
Laske 2 minuutissa, paljonko säästäisit yhdistämällä lainasi yhteen. Vertailu on täysin ilmainen eikä sido mihinkään.
Näin käytät lainojen yhdistämisen laskuria
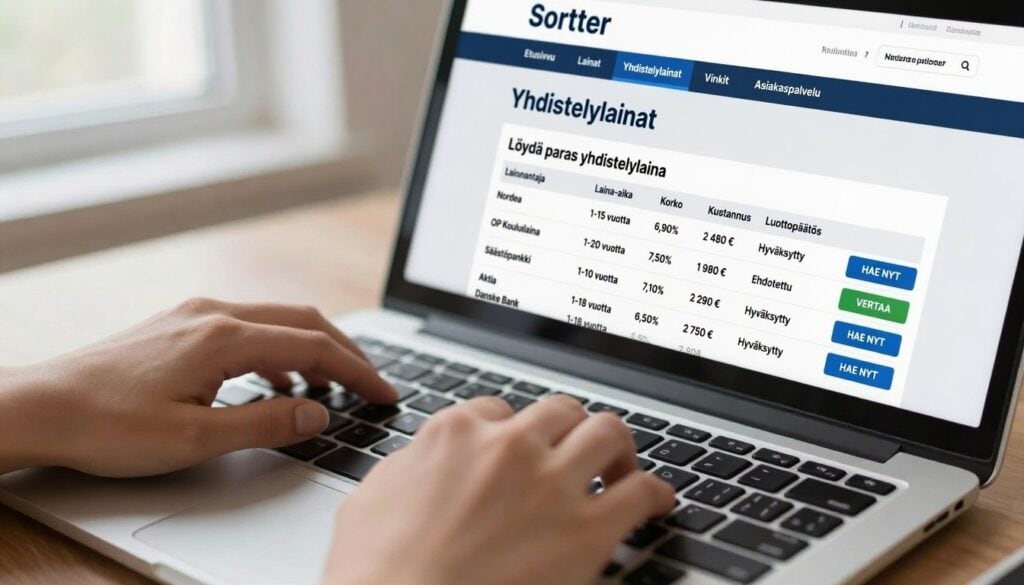
Laskuri on yksinkertainen työkalu, joka auttaa sinua näkemään konkreettisesti, mitä lainojen yhdistäminen tarkoittaa sinun tilanteessasi. Voit käyttää laskuria ennen kuin teet minkäänlaisia sitovia päätöksiä.
Syötä nykyisten lainojesi tiedot
Aloita keräämällä kasaan kaikki nykyiset lainasi. Tarvitset seuraavat tiedot:
- Jokaisen lainan jäljellä oleva pääoma (kuinka paljon velkaa on vielä jäljellä)
- Kunkin lainan nykyinen kuukausierä
- Todellinen vuosikorko kullekin lainalle (löydät tämän lainasopimuksesta)
- Laina-aika eli kuinka monta kuukautta lainaa on vielä jäljellä
Syötä nämä tiedot laskuriin. Laskuri laskee automaattisesti yhteen, kuinka paljon maksat nykyisillä lainoillasi kuukaudessa ja paljonko maksat korkoja koko laina-ajan.
Vertaa uuden yhdistelylainan tarjoukseen
Kun olet syöttänyt tietosi, laskuri näyttää sinulle, millaisen yhdistelylainan voisit saada. Se kertoo:
- Uuden lainan kuukausierän (yleensä pienempi kuin nykyisten lainojesi summa)
- Uuden lainan kokonaiskorot ja todellinen vuosikorko
- Kuinka paljon säästät kuukaudessa
- Kuinka paljon säästät kokonaisuudessaan koko laina-ajan
Tämä vertailu avaa silmät. Monet ihmiset eivät ymmärrä, kuinka paljon rahaa he tuhlaa päällekkäisiin tilinhoitomaksuihin ja korkeisiin korkoihin, ennen kuin näkevät luvut mustaa valkoisella.
Jos haluat tutustua konkreettisiin esimerkkeihin siitä, miten paljon eri tilanteissa voi säästää, katso lainojen yhdistäminen esimerkit -sivumme.

Lainojen yhdistämisen keskeiset hyödyt
Lainojen yhdistäminen ei ole vain matemaattinen säästötoimenpide. Se vaikuttaa koko elämänlaatuusi ja talouden hallintaan. Tässä ovat tärkeimmät syyt, miksi sinun kannattaa harkita lainojesi yhdistämistä.
Yksi eräpäivä, ei enää maksuhälytysilmoituksia
Kun sinulla on yksi laina yhden pankin kanssa, sinulla on yksi eräpäivä kuukaudessa. Ei enää viittä eri laskua, jotka erääntyvät eri päivinä. Ei enää stressiä siitä, unohtuitko maksaa jonkun lainan.
Tämä yksinkertaistaa elämää valtavasti. Voit asettaa automaattisen veloituksen yhdelle päivälle kuukaudessa ja unohtaa koko asian. Talouden hallinta helpottuu, kun tiedät tarkalleen, milloin ja kuinka paljon rahaa lähtee tililtäsi.
Alempi korkotaso, enemmän rahaa omaan taskuun
Kuten aiemmin mainitsimme, lainojen yhdistäminen tarkoittaa usein matalampaa korkoa. Tämä on erityisen totta, jos nykyiset lainasi ovat vanhoja tai ne on otettu aikana, jolloin korot olivat korkeammat.
Jos etsit markkinoiden edullisinta vaihtoehtoa, kannattaa tutustua halvin yhdistelylaina -vertailuumme, jossa näet reaaliajassa parhaat tarjoukset.
Parempi talouden hallinta ja selkeys
Kun sinulla on vain yksi laina, voit nähdä selkeästi, kuinka paljon velkaa sinulla on jäljellä ja kuinka nopeasti se lyhenee. Tämä auttaa sinua suunnittelemaan talouttasi paremmin.
Voit myös tehdä ylimääräisiä lyhennyksiä helpommin, kun sinun ei tarvitse miettiä, mihin lainaan ylimääräinen raha kannattaa laittaa. Kaikki ylimääräinen raha menee yhteen lainaan ja lyhentää sitä tehokkaasti.
Ota talous haltuun tänään
Katso 2 minuutissa, miten paljon voit säästää yhdistämällä lainasi. Vertailu on ilmainen, nopea eikä vaikuta luottotietoihisi.
Usein satojen eurojen säästö kuukaudessa
Keskimääräinen säästö lainojen yhdistämisessä on 200-300 euroa kuukaudessa. Tämä ei ole pieni summa, se on 2 400-3 600 euroa vuodessa.
Ajattele, mitä voisit tehdä ylimääräisellä 277 eurolla kuukaudessa:
- Rakentaa hätärahaston, jotta et tarvitse uusia pikalainoja yllättäviin menoihin
- Maksaa velkaa pois nopeammin ylimääräisillä lyhennyksillä
- Säästää lapsen tulevaisuutta varten
- Parantaa elämänlaatua arjessa ilman jatkuvaa talousahdinkoa
Jos haluat lukea, miten muut suomalaiset ovat hyötyneet lainojen yhdistämisestä, tutustu yhdistelylaina kokemuksia -sivuun, jossa jaamme todellisia tarinoita.
Korkokatto ja säästömahdollisuudet
Suomen laissa on säädetty korkokatto kulutusluotoille. Tämä tarkoittaa, että lainanantaja ei saa periä todellinen vuosikorko -korkeampaa korkoa kuin 20 prosenttia.
Vanhat sopimukset kannattaa päivittää
Jos olet ottanut lainasi useita vuosia sitten, on todennäköistä, että maksat liikaa. Lainamarkkinat muuttuvat jatkuvasti, ja korot vaihtelevat taloustilanteen mukaan.
Monet vanhat pikalainat ja kulutusluotot tehty aikana, jolloin korot olivat korkeammat. Nyt voit saada lainan paljon edullisemmin, erityisesti, jos lainalla on vakuuksia, kuten asunto tai auto.
Vakuudettomat vs. vakuudelliset yhdistelylainat
Vakuudeton laina tarkoittaa lainaa, jossa ei ole panttia. Näiden lainojen korot ovat yleensä korkeammat, koska pankki ottaa suuremman riskin.
Jos sinulla on asunto, voit yhdistää lainasi vakuudelliseen lainaan. Tämä voi laskea korkosi jopa 5-7 prosenttiin, mikä on merkittävä ero verrattuna 15-20 prosentin korkoihin vakuudettomissa lainoissa.
Vakuudelliset lainat vaativat pankin hyväksynnän ja asunnon arvon tarkistuksen, mutta säästöt voivat olla tuhansia euroja vuodessa.
Todellinen vuosikorko kertoo koko totuuden
Kun vertailet lainoja, älä katso pelkkää nimelliskorkoa. Todellinen vuosikorko sisältää kaikki kulut: koron, tilinhoitomaksut ja muut lainaan liittyvät maksut.
Tämä on se luku, joka kertoo, kuinka paljon laina todella maksaa sinulle. Kun vertailet lainatarjouksia, vertaa aina todellinen vuosikorko -lukuja keskenään.
Mielenrauha ja stressin väheneminen
Rahasta puhuminen on vaikeaa, ja velka on asia, joka painaa mieltä öitä ja päiviä. Kun sinulla on useita lainoja, stressi on jatkuvaa. Joka kuukausi mietit, riittääkö raha kaikkiin laskuihin.
Kun talous selkeytyy, arki helpottuu
Lainojen yhdistäminen ei ole pelkkä taloustoimi, se on myös investointi omaan hyvinvointiin. Kun sinulla on yksi selkeä laina ja yksi kuukausierä, voit nukkua paremmin öisin.
Tiedät tarkalleen, kuinka paljon rahaa tarvitset kuukaudessa. Voit suunnitella budjetin, joka toimii. Et enää pelkää, että jokin lasku jää maksamatta.
Velka lyhenee tehokkaammin
Kun maksat yhtä lainaa, näet selkeästi, miten velkasi pienenee joka kuukausi. Tämä antaa toivoa ja motivaatiota.
Useiden lainojen kanssa on vaikea hahmottaa kokonaiskuvaa. Saatat maksaa kuukausia, mutta tunne, että mikään ei etene. Yhdellä lainalla näet edistyksen konkreettisesti.
Aloita matka kohti velkavapautta
Yli 15 000 suomalaista on jo yhdistänyt lainansa ja saanut taloutensa hallintaan. Vertaile tarjoukset ja näe oma säästösi, ei maksa mitään.
Kuka voi yhdistää lainat?
Lainojen yhdistäminen ei ole automaattisesti mahdollista kaikille. Pankit ja lainanantajat arvioivat hakijaa ennen lainatarjouksen tekemistä. Tässä ovat tärkeimmät kriteerit.
Säännölliset tulot ovat välttämättömät
Voit hakea yhdistelylainaa, jos sinulla on säännölliset tulot. Tämä voi olla palkka, yrittäjätulo, eläke tai muu toistuva tulolähde.
Pankki haluaa varmistaa, että pystyt maksamaan uuden lainan kuukausierän. Siksi he kysyvät tulosi ja menotietosi lainahakemuksen yhteydessä.
Puhtaat luottotiedot auttavat
Jos sinulla ei ole maksuhäiriömerkintöjä, lainan saaminen on todennäköisempää ja korot ovat alhaisemmat. Puhtaat luottotiedot osoittavat pankille, että olet luotettava lainanottaja.
Jos sinulla on maksuhäiriömerkintöjä, lainan saaminen on vaikeampaa, mutta ei mahdotonta. Jotkut lainanantajat tarjoavat lainoja myös henkilöille, joilla on maksuhäiriöitä, mutta korot ovat tällöin korkeammat.
Voit yhdistää erilaisia velkoja
Voit yhdistää lähes minkä tahansa kulutusluoton:
- Pikalainat ja kulutusluotot
- Luottokorttivelat (usein kalleimpia, joten ensisijaisia yhdistämiskohteita)
- Osamaksusopimukset (huonekalut, kodinkoneet, elektroniikka)
- Vanhat henkilökohtaiset lainat
- Opintolainat (joissain tapauksissa, mutta huomaa opintolainan verovähennyksen menetys)
Voit käyttää yhdistelylainaa myös yhdessä toisen henkilön kanssa. Jos esimerkiksi puolisosi kanssa on useita yhteisiä lainoja, voitte hakea yhdistelylainaa yhdessä toisen henkilön kanssa ja yhdistää kaikki velat yhteen.
Lainojen yhdistäminen, vaihe vaiheelta
Lainojen yhdistäminen on yksinkertainen prosessi, kun tiedät, mitä tehdä. Tässä ovat vaiheet alusta loppuun.
Vaihe 1: Laske nykyisten lainojesi kokonaiskustannukset
Aloita selvittämällä tarkalleen, kuinka paljon velkaa sinulla on. Listaa kaikki lainasi ja kirjoita ylös:
- Lainan jäljellä oleva pääoma
- Kuukausierä
- Todellinen vuosikorko
- Jäljellä oleva laina-aika
Kun sinulla on kaikki tiedot kasassa, laske, kuinka paljon maksat yhteensä kuukaudessa ja kuinka paljon maksat korkoja vuodessa.
Vaihe 2: Vertaile lainatarjouksia
Älä tyytyminen ensimmäiseen tarjoukseen, jonka saat. Kilpailuta useita pankkeja ja lainanantajia. Jokaisella lainanantajalla on erilaiset kriteerit ja eri korot.
Vertailu voi säästää sinulle tuhansia euroja. Käytä vertailupalvelua, joka näyttää sinulle useiden pankkien tarjoukset kerralla. Voit tehdä yhden lainahakemuksen ja saada useita tarjouksia.
Jos haluat vertailla markkinoiden parhaita vaihtoehtoja, tutustu paras yhdistelylaina -sivuumme, jossa näet reaaliaikaiset tarjoukset.
Vaihe 3: Tee lainahakemus
Kun olet valinnut parhaan tarjouksen, tee lainahakemus. Tarvitset yleensä seuraavat asiakirjat:
- Henkilöllisyystodistuksen (passi tai ajokortti)
- Tuloselvityksen (palkkatodistus, veroilmoitus tai eläkepäätös)
- Tiedot nykyisistä lainoista (lainasopimukset tai tiliotteet)
- Tiedot asumiskustannuksista ja muista menoista
Pankki käsittelee lainahakemuksen yleensä 1-3 päivässä. Jos laina hyväksytään, saat lainatarjouksen, jossa näkyy lainan ehdot, kuukausierä ja todellinen vuosikorko.
Vaihe 4: Hyväksy laina ja maksa vanhat lainat
Kun hyväksyt lainatarjouksen, rahat siirretään tilillesi. Käytä rahaa vanhojen lainojesi maksamiseen välittömästi.
Jotkut pankit tarjoavat palvelun, jossa he maksavat vanhat lainasi suoraan puolestasi. Tämä tekee prosessista vielä helpomman.
Vaihe 5: Maksa vain yhtä lainaa
Lainojen yhdistämisen jälkeen sinulla on vain yksi laina ja yksi kuukausierä. Aseta automaattinen veloitus, jotta et unohda maksaa laskua.
Jos sinulla on ylimääräistä rahaa jonain kuukautena, voit tehdä ylimääräisiä lyhennyksiä ja maksaa lainaa pois nopeammin. Näin säästät vielä enemmän koroissa.
Usein kysytyt kysymykset lainojen yhdistämisestä
Miten lainojen yhdistäminen laskuri toimii?
Laskuri vertaa nykyisten velkojesi kokonaiskustannuksia uuden yhdistelylainan tarjoamaan kuukausierään ja korkoon. Syötät laskuriin kaikki nykyiset lainasi, niiden määrät, korot ja kuukausimaksut. Laskuri laskee yhteen, paljonko maksat nyt ja paljonko maksaisit yhdellä uudella lainalla. Näet heti, säästätkö kuukaudessa ja koko laina-ajan.
Voiko lainat yhdistää, jos on useita luottokortteja?
Kyllä, luottokorttivelat ovat usein kalleimpia velkoja, koska niiden korot ovat korkeat, usein 15-20 prosenttia. Luottokorttivelan yhdistäminen yhdistelylainaan tuo yleensä suurimmat säästöt. Voit yhdistää yhden tai useamman luottokortin velkaa yhteen lainaan ja maksaa kaiken pois yhdellä edullisemmalla lainalla.
Paljonko voin säästää yhdistämällä lainat?
Keskimääräinen säästö on usein satoja euroja kuukaudessa, kun päällekkäiset kiinteät kulut poistuvat. Jos sinulla on esimerkiksi 10 000 euron velkaa jaettuna kolmeen lainaan, joissa korot ovat 15-20 prosenttia, ja pystyt yhdistämään ne lainaksi, jossa korko on 8-10 prosenttia, säästät helposti 200-300 euroa kuukaudessa. Tämä tarkoittaa 2 400-3 600 euroa vuodessa.
Mitä vaatimuksia lainojen yhdistämiselle on?
Tärkeimmät vaatimukset ovat säännölliset tulot ja puhtaat luottotiedot. Pankki haluaa varmistaa, että pystyt maksamaan uuden lainan kuukausierän. Jos sinulla on maksuhäiriömerkintöjä, lainan saaminen on vaikeampaa, mutta jotkut lainanantajat tarjoavat lainoja myös tässä tilanteessa. Yleensä tarvitset vähintään 18 vuoden iän, vakituisen asuinpaikan Suomessa ja riittävät tulot lainan maksamiseen.
Voinko yhdistää lainat, jos minulla on maksuhäiriömerkintä?
Maksuhäiriömerkintä vaikeuttaa lainan saamista, mutta ei tee sitä mahdottomaksi. Jotkut lainanantajat erikoistuvat lainoihin henkilöille, joilla on maksuhäiriöitä. Korot ovat kuitenkin korkeammat, koska riski on suurempi. Jos maksuhäiriömerkintä on pieni ja vanha, voit silti saada kohtuullisen lainan. Avainasia on osoittaa, että nykyiset tulosi riittävät lainan maksamiseen.
Kuinka kauan lainojen yhdistäminen kestää?
Koko prosessi lainahakemuksesta rahan saamiseen kestää yleensä 3-7 päivää. Lainahakemus käsitellään 1-3 päivässä. Jos laina hyväksytään, rahat siirretään tilillesi 1-2 päivässä. Voit sitten maksaa vanhat lainasi pois välittömäst. Jotkut pankit tarjoavat nopean käsittelyn, jossa voit saada rahaa jopa samana päivänä.
Maksaako lainojen yhdistäminen mitään?
Lainan hakeminen ja vertailu on aina ilmaista. Maksut tulevat vasta, jos hyväksyt lainan ja otat sen. Jotkin vanhat lainat voivat sisältää ennenaikaisen takaisinmaksun kuluja, mutta useimmissa tapauksissa nämä kulut ovat pieniä verrattuna säästöihin, joita saat uudesta alhaisemmasta korosta. Tarkista aina vanhojen lainojesi ehdot ennen kuin maksat niitä pois.
Vaikuttaako lainan hakeminen luottotietoihini?
Lainan vertailu ja tarjousten katsominen ei vaikuta luottotietoihisi. Vasta kun haet lainaa virallisesti ja pankki tekee luottotietokyselyn, se näkyy luottotiedoissasi. Yksi tai kaksi luottokyselyä vuodessa ei yleensä vaikuta luottopisteitäsi merkittävästi. Vältä hakemasta useita lainoja lyhyen ajan sisällä, koska se voi vaikuttaa negatiivisesti.
Saitko vastaukset kysymyksiisi?
Nyt on aika toimia. Vertaile tarjoukset, laske säästösi ja ota ensimmäinen askel kohti selkeämpää taloutta. Täysin ilmaiseksi ja nopeasti.
Yhteenveto: Yhdistä lainat ja ota talous haltuun
Lainojen yhdistäminen on yksi tehokkaimmista tavoista saada talous takaisin hallintaan. Kun yhdistät useat lainasi yhteen lainaan, saat yksi eräpäivän, alemman koron ja paremman näkyvyyden taloudestasi.
Säästöt voivat olla satoja euroja kuukaudessa ja tuhansia euroja vuodessa. Tämä ei ole pieni asia, se on rahaa, jonka voit käyttää tulevaisuuden rakentamiseen sen sijaan, että se valuu korkoihin ja tilinhoitomaksuihin.
Mutta tärkeintä ei ole pelkkä raha. Lainojen yhdistäminen tuo mielenrauhan. Kun tiedät, että sinulla on vain yksi laina ja yksi kuukausierä, stressi vähenee. Voit nukkua paremmin ja suunnitella tulevaisuutta toiveikkaammin.
Jos olet valmis ottamaan ensimmäisen askeleen, aloita vertailemalla tarjoukset. Käytä laskuria nähdäksesi, paljonko voit säästää. Vertailu ei maksa mitään eikä sido sinua mihinkään.
Yli 15 000 suomalaista on jo yhdistänyt lainansa ja saanut taloutensa hallintaan. Sinäkin voit tehdä saman.
Aloita tästä, vertaile ilmaiseksi
Ei enää viittä laskua kuukaudessa. Ei enää stressiä eräpäivistä. Vain yksi selkeä laina ja satoja euroja säästöjä. Katso oma säästösi nyt, täysin ilmaiseksi, 2 minuutissa.
