
Kylpyhuone vuotaa. Keittiö tarvitsee uusimista. Energialaskut kasvattavat budjettia. Raha ei riitä, mutta et ole yksin. Vuonna 2026 tuhannet suomalaiset etsivät rahoitusta kotiin. Remonttilaina auttaa monessa tilanteessa. Mutta missä löydät edullisimman?
”Tiedän miltä tuntuu: kylpyhuone on pakko remontoida nyt, mutta säästöt eivät riitä. Haluat selkeän ratkaisun ilman piilokuluja, jotta voit keskittyä kotiisi, etkä stressaamiseen.”



BlueStep Bank
Ratkaisu kun muut sanovat ei- Asuntovakuudellinen laina
- Yksilöllinen arviointi
Tämä opas auttaa sinua vertailemaan vakuudellisia ja vakuudettomia lainoja. Käymme läpi todelliset korot ja kerromme, miten löydät oikean ratkaisun.
Ei hienoja lupauksia, vain faktat ja konkreettiset toimenpiteet. Nykyään vakuudettomia lainoja voi saada 4,19% vuosikorolla. Lainaa voi hakea 100 eurosta 70 000 euroon.
Tarvitsitpa 5 000 euroa tai 50 000 euroa. Tässä opas auttaa sinua. Haluamme, että tiedät, mistä haet lainaa ja miten.
Tärkeimmät oivallukset
- Vakuudettonta remonttilainaa voi hakea verkossa ja saada rahat tilille samana päivänä
- Vakuudettomien ja vakuudellisten lainojen korot ovat vuonna 2026 lähellä toisiaan
- Yhteishakijalla voit saada lainaa jopa 4,19% todellisella vuosikorolla
- Lainasumma vaihtelee 100 eurosta 70 000 euroon riippuen tarjoajasta
- Lainojen kilpailuttaminen on ainoa tapa löytää edullisin vaihtoehto
- Vakuudellinen laina vaatii pantin, vakuudeton ei, mutta molemmat sopivat remontointiin
Mikä on remonttilaina ja milloin sitä kannattaa harkita?
Kun koti tarvitsee peruskorjausta, remonttilaina on hyvä ratkaisu. Se on laina, jolla maksat kodin korjaus- ja kunnostustyöt.
Remonttilaina ei ole erillinen lainatyyppi. Se perustuu kulutusluotoksiin tai joustoluottoihin, jotka käytetään remontointiin.
Tärkein ero tavalliseen lainaan on se, että remonttilainan tarkoitus on aina parantaa asunnon kuntoa ja arvoa.
Mihin remonttilainaa käytetään: Peruskorjauksesta energiaratkaisuihin
Remonttilainalla rahoitat kunnostustöitä, jotka parantavat asuntosi kuntoa ja arvoa. Peruskorjaus on yleinen syy, se tarkoittaa rakennuksen tai tilan korjaamista uuden kaltaiseksi.
Tyypillisiä käyttökohteita:
- Märkätilojen saneeraus, kylpyhuoneen ja keittiön peruskorjaus
- Energiatehokkuuden parantaminen, lämmöneristyksen uusiminen, ikkunoiden vaihto
- Aurinkopaneelien asennus, pitkän aikavälin investointi, joka pienentää sähkölaskuja
- Lattiarakenteiden uusiminen, kosteusvaurioiden korjaus
- Sähköjärjestelmän modernisointi, turvallisuuden parantaminen
Tärkeä tieto: Peruskorjaukseen käytetyn lainan korot ovat verotuksessa vähennyskelpoisia, 40% korosta. Se ei koske kalusteita tai maalaustöitä.
Älä ota remonttilainaa kalusteiden ostoon tai kosmeettisiin muutoksiin. Ne eivät ole vähennyskelpoisia eivätkä paranna asunnon arvoa merkittävästi.
Remonttilaina vs asuntolaina: Mitä eroa niillä on?
Monet sekoittavat nämä kaksi. Ne eroavat selkeästi, ja ne vaikuttavat siihen, kumpi sopii sinulle.
Asuntolaina:
- Sidottu kiinteistöön, vaatii aina vakuuden (pantattu asunto)
- Remonttilaina korko alhaisempi, noin 4-5%
- Hidas ja byrokraattinen hakuprosessi
- Pitkä takaisinmaksuaika, jopa 25 vuotta
Remonttilaina:
- Voi olla vakuudeton, ei vaadi asunnon panttaamista uudelleen
- Nopea hakuprosessi, joskus päätös samana päivänä
- Korko hieman korkeampi, 4-10% riippuen summasta ja luottokelpoisuudesta
- Joustavampi takaisinmaksuaika, tyypillisesti 1-15 vuotta
Vuonna 2026 ero koroissa ei ole enää valtava. Jos tarvitset esimerkiksi 20 000 euroa kylpyhuoneremonttiin, vakuudettoman lainan korko voi olla vain 1-3 prosenttiyksikköä korkeampi kuin asuntolainassa.
Käytä remonttilainan laskuria vertaillaksesi todellisia kustannuksia eri lainamuotojen välillä.
Milloin remonttilaina kannattaa ottaa?
Remonttilaina on järkevin vaihtoehto näissä tilanteissa:
1. Asuntolainan nostovara on loppu. Jos olet jo käyttänyt kaiken asuntolainasi nostovaran, erillinen remonttilaina on ainoa vaihtoehto ilman uudelleenrahoitusta.
2. Remontti on kiireellinen. Vesivahinko, kosteusongelma tai sähköjärjestelmän vika eivät odota. Remonttilaina on nopea ratkaisu akuutteihin korjaustarpeisiin.
3. Haluat välttää asunnon panttaamisen. Jos et halua sitoa asuntoasi lisävakuudeksi, vakuudeton remonttilaina säilyttää joustavuutesi.
4. Remontti on verotuksessa vähennyskelpoinen. Peruskorjaus tuo verotuksessa 40% vähennyksen koroista, tämä tekee remonttilainasta kannattavamman kuin luulet.
Fakta on yksinkertainen: Jos remontti parantaa asunnon arvoa tai energiatehokkuutta, se maksaa itsensä takaisin.
2. Vakuudellinen vs vakuudeton remonttilaina: Kattava vertailu
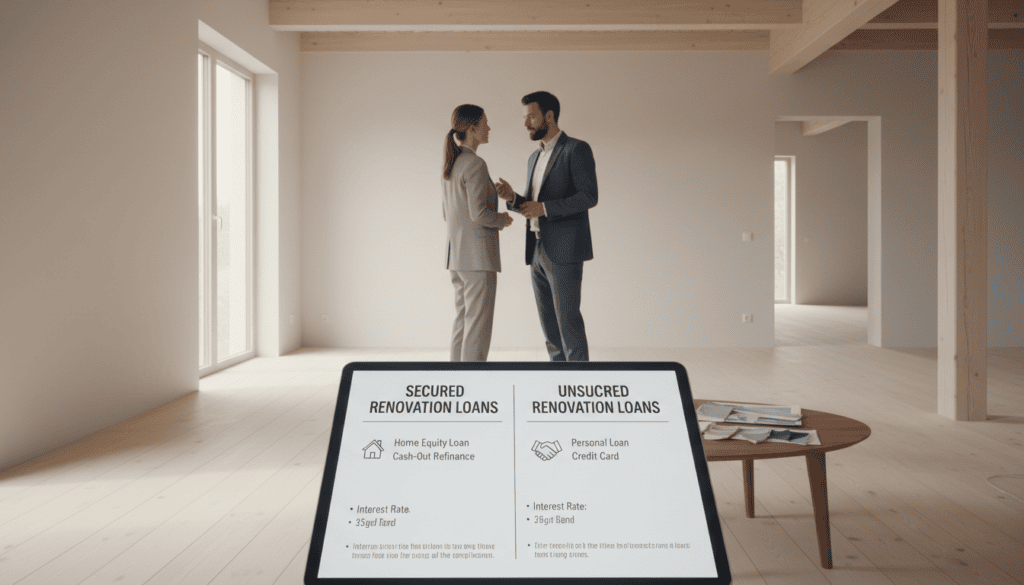
Tämä päätös määrittää, paljonko maksat ja kuinka nopeasti saat rahat. Vakuudellinen vai vakuudeton remonttilaina, molemmat toimivat, mutta niiden erot vaikuttavat suoraan lompakoosi ja aikatauluusi. Käydään läpi, mitä kumpikin tarkoittaa käytännössä.
Näin vakuudellinen laina toimii käytännössä
Vakuudellisessa lainassa asetat remonttilaina vakuuden, yleensä oman asuntosi. Pankki panttaa asunnon, mikä tarkoittaa yksinkertaisesti sitä: jos et maksa lainaa, pankki voi pakkomyydä asunnon saadakseen rahansa takaisin.
Siksi korko on alhaisempi. Pankki ottaa vähemmän riskiä, kun asuntovakuus takaa maksun. Vuonna 2026 korot liikkuvat 4, 6 prosentin välillä, riippuen luottotiedoistasi ja lainan koosta.
Hakemus vaatii asunnon arvioinnin, ja prosessi kestää yleensä 2, 4 viikkoa. Vakuudellinen laina sopii parhaiten suuriin summiin, yli 30 000 euroa, ja pitkiin maksuaikoihin. Remonttilainan vakuudet antavat pankille varmuuden, ja sinä saat vastineeksi edullisemman koron.
Vakuudettoman lainan vahvuudet
Vakuudeton laina ei vaadi vakuutta. Et riskeeraa asuntoasi, etkä joudu byrokraattisen arvioprosessin läpi. Päätös syntyy nopeasti, usein samana päivänä.
Rahat ovat tililläsi muutamassa tunnissa tai seuraavana pankkipäivänä. Korko on hieman korkeampi, mutta erot ovat kaventuneet merkittävästi. Parhaat tarjoukset alkavat 4,2 prosentin tienoilta yhteishakijalla.
Remonttilaina ilman vakuuksia sopii summiin 5 000, 70 000 euroa. Voit hakea sitä suoraan netistä kilpailutuspalvelun kautta, ja vastaus tulee välittömästi. Ei painajaismaisia paperisotia, ei viikkojen odottelua.
Korot, ehdot ja soveltuvuus puntarissa
| Ominaisuus | Vakuudellinen laina | Vakuudeton laina |
|---|---|---|
| Korko | 4, 6 % | 4,2, 10 % |
| Vakuus | Vaatii asuntovakuuden | Ei vaadi vakuutta |
| Hakemusaika | 2, 4 viikkoa | 1 päivä tai nopeammin |
| Sopiva summa | Yli 30 000 € | 5 000, 70 000 € |
| Paras käyttö | Suuret peruskorjaukset | Nopeat, keskisuuret remontit |
Kumpi lainamuoto kannattaa valita?
Jos tarvitset yli 50 000 euroa ja sinulla on asunto vakuutena, vakuudellinen laina voi olla halvempi kokonaisuudessaan. Alempi korko säästää satoja euroja pitkällä aikavälillä.
Jos tarvitset 5 000, 30 000 euroa nopeasti, remonttilaina ilman vakuuksia on käytännöllisin vaihtoehto. Et riskeeraa asuntoasi, ja saat rahat käyttöösi välittömästi. Remontti voi alkaa heti.
Jos luottotietosi ovat heikot, vakuudellinen laina saattaa olla ainoa realistinen vaihtoehto. Vakuus antaa pankille turvan myös maksuhäiriömerkinnöistä huolimatta.
Totuus vuonna 2026: Vakuudettomien lainojen kilpailu on kiristynyt, ja korot ovat laskeneet lähelle vakuudellisia lainoja. Monessa tilanteessa vakuudeton laina on parempi valinta, nopeampi, joustavampi ja riittävän edullinen ilman asunnon riskeeraamista.
3. Asuntovakuudellinen remonttilaina: Vakuusarvo ja LTV-luku
Vakuusarvo vaikuttaa siihen, kuinka paljon voit saada lainaa ja mitä korkeutta se maksaa. Ennen kuin asetat asuntonne vakuudeksi, on hyvä ymmärtää nämä perusteet. Asuntovakuudellinen remonttilaina voi tarjota sinulle 1-3 prosenttiyksikköä alhaisemman koron kuin vakuudeton vaihtoehto. Mutta muistakaa, että tämä tarkoittaa myös lisääntynyttä vastuuta ja kustannuksia.
Pankit eivät tee arvauksia. He laskevat tarkasti, kuinka paljon asuntosi todella arvokasta on nyt.

Kuinka asuntovakuus vaikuttaa lainaehtoihin?
Kun asetat asunnon remonttilainan vakuudeksi, pankki panttaa sen. Tämä tarkoittaa, että jos et pysty maksamaan lainaa takaisin, pankki voi myydä asuntosi saatavien kattamiseksi.
Vakuus alentaa pankin riskiä. Siksi saat paremman koron, tyypillisesti 2-5% vuodessa vakuudellisessa lainassa verrattuna 6-12% vakuudettomassa.
Muista kuitenkin lisäkulut: kiinnityksen perustaminen maksaa 200-500 euroa. Tämä on kertaluonteinen kulu, mutta se vaikuttaa lainan todelliseen hintaan.
LTV-luvun laskeminen ja merkitys
LTV-luku (Loan-to-Value) kertoo, kuinka suuri osuus asuntosi arvosta on lainoissa. Se lasketaan näin:
(Nykyiset lainat + Uusi laina) ÷ Asunnon markkina-arvo × 100
Konkreettinen esimerkki selventää:
| Asunnon markkina-arvo | Olemassa oleva asuntolaina | Uusi remonttilaina | LTV-luku |
|---|---|---|---|
| 200 000 € | 120 000 € | 30 000 € | 75% |
| 180 000 € | 140 000 € | 20 000 € | 89% |
| 250 000 € | 100 000 € | 40 000 € | 56% |
Pankit hyväksyvät yleensä LTV:n 70-85% välillä. Mitä alhaisempi luku, sitä paremmat lainaehdot saat. Jos LTV ylittää 80%, valmistaudu tiukempiin ehtoihin tai lisävakuuden vaatimukseen.
Asunnon jälleenmyyntiarvo vakuutena
Tässä kohtaa moni tekee virheen. Pankki ei käytä asuntosi ostohintaa vaan sen nykyistä markkina-arvoa.
Jos asuntosi on vanhentunut, huonokuntoinen tai sijaitsee heikosti myytävällä alueella, asunnon jälleenmyyntiarvo voi olla paljon alhaisempi kuin luulet. Siksi ammattilaisarvio kannattaa tehdä ennen lainahakemusta, näin vältät ikävät yllätykset.
Hyvä uutinen: onnistunut remontti nostaa asuntosi arvoa. Energiatehokkuusparannukset voivat lisätä arvoa jopa 5-10%.
Milloin tarvitaan lisävakuus?
Jos LTV-luku ylittää pankin rajan (yleensä 80%), tarvitset lisävakuuden. Vaihtoehtoja ovat:
- Toinen kiinteistö (mökki, sijoitusasunto)
- Takaaja, jolla on hyvä luottoluokitus
- Rahatalletukset tai sijoitukset pantiksi
Jos sinulla ei ole lisävakuutta, vakuudeton laina jää ainoaksi vaihtoehdoksi. Se maksaa enemmän, mutta joskus se on ainoa tie eteenpäin.
Käytännön neuvo: Pyydä kiinteistönvälittäjältä arvio asuntosi markkina-arvosta ennen lainahakemusta. Näin tiedät todellisen LTV:n ja voit neuvotella pankin kanssa realistisista ehdoista.
4. Remonttilainan korot ja hinnat vuonna 2026
Remonttilainan korko vaikuttaa suuresti, mitä maksat. Vuonna 2026 remonttilaina hinta riippuu monista asioista. Näitä ovat lainan tyyppi, summa ja sinun tilanne.
Älä keskity vain korkoon. Todellinen vuosikorko kertoo kaiken.
Vakuudellisen remonttilainan korot
Asuntovakuudella remonttilaina korko on 4-6%. Vuonna 2026 keskimääräinen korko on noin 4,9%.
Hyvä luottoluokka, alhaisten LTV-lukujen ja vakaan tulon ansiosta saat parhaan koron. Pitkä maksuajaksi voi säästää, mikä pienentää kuukausierää.
"Vakuudellinen laina on lähes aina edullisin vaihtoehto, jos sinulla on asunto vakuutena, korot ovat puolet vakuudettomaan verrattuna."
Vakuudettoman lainan korkomarginaalit
Ilman vakuutta remonttilaina korot vaihtelevat 4,2-15% välillä. Hakijan tilanne ratkaisee.
Hyvät tarjoukset (4-6%) vaativat yhteishakijan, hyvät tulot ja puhtaat luottotiedot. Keskimääräinen korko yhdelle hakijalle on 6-10%.
Yli 30 000 euron lainoissa korot ovat alhaisempia. Pikalainoissa (alle 5 000 euroa) korko voi olla 15-20%, vältä näitä, jos mahdollista.
Kokonaiskustannukset: Käsittelymaksut, toimitusmaksut ja kulut
Todellinen vuosikorko sisältää kaikki kulut. Tämä on ainoa luku, jota sinun tulee vertailla. Älä anna pienten käsittelymaksujen hämätä.
Tyypilliset lisäkulut:
- Käsittelymaksu: 0-500 euroa (monissa vakuudettomissa lainoissa 0 euroa)
- Tilinhoitomaksu: 0-10 euroa kuukaudessa
- Nostokulut: Yleensä 0 euroa, joustoluotoissa 1-3%
- Vakuuden perustamiskulut: 200-500 euroa (vakuudellisessa)
Kulutusluottojen korkokatto vuonna 2026 on 15% + viitekorko, enintään 20%. Jos tarjous ylittää tämän, se on laitonta.
Remonttilaina laskurin hyödyntäminen kustannuslaskennassa
Käytä aina remonttilaina laskuri -työkalua ennen hakemusta. Syötä lainasumma, maksuaika ja korko, laskuri näyttää kuukausierän ja kokonaiskustannukset.
Vertaile useita tarjouksia laskurilla. Säästät satoja tai tuhansia euroja.
Konkreettinen esimerkki 20 000 euron lainasta, 5 vuoden maksuajalla:
| Korko | Kuukausierä | Kokonaiskustannus | Ero halvimpaan |
|---|---|---|---|
| 5% | 377 € | 22 645 € | 0 € |
| 8% | 405 € | 24 331 € | 1 686 € |
| 10% | 425 € | 25 496 € | 2 851 € |
| 15% | 476 € | 28 557 € | 5 912 € |
Ero on 5 912 euroa halvimman ja kalleimman välillä. Siksi kilpailuttaminen kannattaa aina, edullinen remonttilaina löytyy vain vertailemalla.
5. Remonttilainan yhdistäminen asuntolainaan
Remonttilainan yhdistäminen asuntolainaan on usein mainittu, mutta harvemmin selitetty. Pankit väittävät, että se on helppoa. Mutta toimiiko se aina?
Yhdistäminen voi säästää rahaa. Mutta se voi myös tuoda ongelmia. Tässä on faktat.
Remonttilainan lisääminen asuntolainan yhteyteen
Prosessi on helppo. Sinun täytyy vain ottaa yhteyttä asuntolainapankkiisi.
Pankki arvioi asunnon uudestaan. He laskevat LTV-luvun, eli velan suhteen asunnon arvoon.
Jos LTV on alle 80%, pankki yleensä hyväksyy korotuksen. Remonttilainan osuus lisätään asuntolainaan samalla korolla tai hieman korkeammalla.
Yhdistämisen edut: Alempi korko ja yksi laina
Miksi remonttilainan yhdistäminen asuntolainaan on hyvä idea?
- Yksi laina, yksi kuukausierä, helpompi hallita taloutta
- Alhaisempi korko, asuntolainan korko 4-5% vs vakuudettoman lainan 6-10%
- Pidemmät maksuajat, jopa 25 vuotta, mikä pienentää kuukausierää
- Verovähennys, asuntolainan korot ovat 75% vähennyskelpoisia pääomatuloista
Konkreettinen esimerkki: 30 000 euron remontti maksaa noin 1 500 euroa vuodessa (5% korolla). Vakuudettomana kulutusluottona sama summa maksaisi 2 400 euroa (8% korolla).
Säästö: 900 euroa vuodessa.
Milloin erillinen remonttilaina on parempi vaihtoehto?
Yhdistäminen ei aina ole paras vaihtoehto. Erillinen vakuudeton laina voi olla parempi valinta näissä tilanteissa:
| Tilanne | Remonttilaina asuntolainaan | Erillinen vakuudeton laina | Parempi valinta |
|---|---|---|---|
| LTV yli 75% | Pankki ei myönnä | Mahdollinen ilman vakuutta | Erillinen laina |
| Tarvitset rahat nopeasti | Prosessi kestää 3-6 viikkoa | Päätös 1-2 päivässä | Erillinen laina |
| Pieni remontti (alle 10 000€) | Byrokratiaa, kuluja | Nopea ja joustava | Erillinen laina |
| Iso remontti (yli 30 000€) | Huomattavasti alhaisempi korko | Kallis pitkällä aikavälillä | Yhdistäminen |
Totuus: Yhdistäminen on hyvä isoissa remonteissa, kun LTV-lukusi on alle 70%. Pienemmissä remonteissa erillinen vakuudeton laina on nopeampi ja käytännöllisempi.
Älä pidennä asuntolainan maksuaikaa, jos et halua maksaa korkoa vuosikymmeniä. Muuten maksat 15 000 euron keittiöremontista lopulta 22 000 euroa.
6. Pankkien remonttilainat vertailussa: Mistä edullisin remonttilaina?
Kilpailu pankkien välillä on kovaa vuonna 2026. Tämä tarkoittaa parempia ehtoja sinulle. Korot vaihtelevat 4-15 prosentin välillä, riippuen pankista, lainasummasta ja vakuuksista. Yksikään pankki ei ole automaattisesti halvin, joten vertailu on pakollista.
Tässä käymme läpi keskeisimmät vaihtoehdot. Kerromme rehellisesti, mitä kannattaa odottaa.
OP remonttilaina: Ehdot ja korot
OP on Suomen suurin pankki. Se tarjoaa sekä vakuudellisia että vakuudettomia remonttilainoja. Vakuudeton kulutusluotto: lainaa 5 000, 60 000 euroa, korko 5-10 prosenttia luottoluokituksesi mukaan. Vakuudellinen laina: korko 4-5 prosenttia, edellyttää asuntovakuutta.
Hakemus verkossa tai konttorissa, päätös yleensä 1-3 päivässä. Remonttilaina OP:lta on luotettava valinta hyvän asiakaspalvelun ansiosta. Haitta: ei aina halvin, kilpailuttaminen kannattaa.
Danske Bank remonttilaina: Tarjonta ja edut
Danske Bank tarjoaa joustoluottoa ja kertalainoja. Joustoluotto: lainaa 2 000, 50 000 euroa, maksat korkoa vain käyttämästäsi summasta. Korko vaihtelee 6-12 prosentin välillä riippuen summasta ja luottokelpoisuudesta.
Hakemus verkossa, päätös yleensä samana päivänä. Joustavuus on valtti, voit nostaa ja maksaa takaisin omaan tahtiin. Huom: Korko voi olla korkeampi kuin kertalainassa.
Säästöpankki remonttilaina: Alueelliset erot
Säästöpankkeja on useita alueellisia, ja tarjonta vaihtelee. Kulutusluotto: lainaa 3 000, 50 000 euroa, korko 5-10 prosenttia. Hakemus verkossa tai lähipankissa.
Henkilökohtainen palvelu ja paikallinen toimija ovat etuja. Tarjonta ja korot vaihtelevat alueittain, tarkista oman alueesi Säästöpankin ehdot.
OmaSp remonttilaina: Kilpailukyky ja erikoisuudet
OmaSp on pieni mutta kilpailukykyinen pankki. Kulutusluotto: lainaa 5 000, 50 000 euroa, korko 5-9 prosenttia. Nopea hakemus verkossa, päätös usein samana päivänä.
Kilpailukykyiset korot ja joustava asiakaspalvelu tekevät OmaSp:sta hyvän vaihtoehdon. Pienempi toimija, joten konttoriverkosto ei ole yhtä laaja kuin suurilla pankeilla.
POP Pankki remonttilaina: Osuuspankin vaihtoehto
POP Pankki on osuuspankkien liitto, joka tarjoaa paikallisia pankkipalveluita. Kulutusluotto: lainaa 2 000, 50 000 euroa, korko 6-11 prosenttia. Henkilökohtainen palvelu, hakemus verkossa tai konttorissa.
Paikallisuus ja osuuspankkiperiaate ovat etuja. Korot voivat olla korkeampia kuin digipankeissa, vertailu kannattaa.
Vertailun yhteenveto: Edullisin lainamuoto eri tilanteisiin
Mistä edullisin remonttilaina löytyy? Vastaus riippuu tilanteestasi. Käytä lainanvälittäjiä kuten Sortter, Omalaina tai Rahalaitos, ne kilpailuttavat yli 20 pankin tarjoukset yhdellä hakemuksella.
| Pankki | Lainamäärä | Korko | Päätösaika | Erikoisuus |
|---|---|---|---|---|
| OP | 5 000, 60 000 € | 5-10% | 1-3 päivää | Luotettava, laaja verkosto |
| Danske Bank | 2 000, 50 000 € | 6-12% | Samana päivänä | Joustoluotto |
| Säästöpankki | 3 000, 50 000 € | 5-10% | 1-2 päivää | Paikallinen palvelu |
| OmaSp | 5 000, 50 000 € | 5-9% | Samana päivänä | Kilpailukykyiset korot |
| POP Pankki | 2 000, 50 000 € | 6-11% | 1-2 päivää | Osuuspankkiperiaate |
Käytännön neuvo: Älä tyytyminen ensimmäiseen tarjoukseen. Kilpailuta aina vähintään 3-5 pankkia. Lainanvälittäjät tekevät työn puolestasi ja löytävät parhaat tarjoukset ilmaiseksi. Digipankit kuten Instabank ja Morrow Bank tarjoavat usein kilpailukykyisimpiä korkoja yhteishakijalla, jopa 4,2-5 prosenttia.
7. Remonttilainan hakuprosessi: Vaiheittainen opas
Remonttilainan hakeminen on helppoa ja nopeaa. Päätös voi tehdä saman päivän aikana. Oikea järjestys auttaa saamaan hyvät ehdot ja välttämään kalliit virheet.
Tässä käytännön opas, joka toimii oikeassa elämässä.
Vaihe 1: Remonttitarpeen ja kustannusten määrittely
Listaa kaikki remonttikohteet paperille. Kylpyhuone, keittiö, lämmöneristys, mitä tahansa aiot tehdä.
Pyydä tarjoukset vähintään kolmelta urakoitsijalta. Vertaile hintoja ja palveluita huolellisesti. Edullinen remonttimies ei aina tarkoita halvinta, katso referenssit ja arvostelut.
Lisää puskuria 10-20 prosenttia yllättäviin kuluihin. Aina tulee jotain odottamatonta, se on varma sääntö remonteissa.
Vaihe 2: Lainamäärän päättäminen (esim. remonttilaina 20000 euroa)
Hae juuri sen verran kuin tarvitset. Älä euroa enempää.
Jos remontti maksaa 18 000 euroa, hae remonttilaina 20000 euroa. Pieni puskuri on järkevä, mutta älä ota lainaa kalusteiden ostoon tai muihin ei-välttämättömiin kuluihin.
Jokainen ylimääräinen euro maksaa sinulle korkoa. Pidä summa realistisena.
Vaihe 3: Vakuuksien ja remonttilainan vakuudet selvittäminen
Jos haet vakuudellista lainaa, tarkista asuntosi arvo ja laske LTV-luku. Jos LTV nousee yli 80 prosenttiin, harkitse vakuudetonta lainaa.
Remonttilainan vakuudet voivat olla asunto, kesämökki tai muu kiinteistö. Vakuudettomaan lainaan et tarvitse mitään vakuutta, se on yksinkertaisin vaihtoehto, vaikka korko on hieman korkeampi.
Vaihe 4: Lainatarjousten vertailu remonttilaina laskurilla
Käytä lainanvälittäjää saadaksesi useita tarjouksia yhdellä hakemuksella. Sortter, Omalaina ja Rahalaitos ovat hyviä vaihtoehtoja.
Syötä kaikki tarjoukset remonttilaina laskuriin. Vertaile todellista vuosikorkoa, kuukausierää ja kokonaiskustannuksia, älä pelkkää nimikorkoa.
Valitse halvin ja sopivin vaihtoehto. Numerot eivät valehtele.
Vaihe 5: Hakemuksen täyttäminen ja tarvittavat dokumentit
Täytä hakemus verkossa. Se kestää 5-10 minuuttia.
Tarvittavat tiedot:
- Henkilötunnus ja yhteystiedot
- Tulotiedot ja työsuhteen kesto
- Asumumuoto ja mahdolliset velat
Dokumentit: palkkatodistus, verotustiedot (pankit hakevat usein itse) ja mahdollinen asunnon arviointi vakuudellisessa lainassa.
Vaihe 6: Lainaneuvottelu ja ehtojen viimeistely
Älä hyväksy ensimmäistä tarjousta heti. Neuvottele aina.
Kysy: "Voitteko alentaa korkoa 0,5 prosenttia?" tai "Voitteko poistaa käsittelymaksun?" Lainaneuvottelu kannattaa, pankit joustavavat usein, jos kysyt suoraan.
Vertaile vielä kerran ehtoja ja kokonaiskustannuksia ennen allekirjoitusta.
Vaihe 7: Lainapäätös ja varojen nostaminen
Kun hyväksyt tarjouksen, allekirjoita sopimus verkossa. Sähköinen allekirjoitus hoituu minuuteissa.
Rahat siirretään tilillesi yleensä samana päivänä tai seuraavana pankkipäivänä. Nopea prosessi on normaali nykyään.
Maksa remonttilaskut suoraan tililtäsi suunnitellusti. Pidä kaikki kuitit tallessa, ne ovat tarpeen verotuksessa.
8. Remonttilaina ilman vakuuksia tai luottohäiriöillä
Maksuhäiriömerkintä tekee remonttilainan hankkimisesta haastavaa. Mutta on hyvä tietää, että on muita vaihtoehtoja. Pankit usein hylkäävät hakemukset, jos luottotiedot ovat heikkoja. Mutta ei ole aina mahdotonta löytää oikea pankki.
Remonttilaina maksuhäiriömerkinnästä huolimatta: Mahdollisuudet
Bluestep Bank on poikkeus pankkimaailmassa. He tarjoavat remonttilainaa maksuhäiriömerkinnästä huolimatta. Mutta vain tietyin ehdoin. Lainan saamiseen vaaditaan aina vakuutta, kuten asuntoa, ja usein yhteisvelallista.
Korot ovat korkeampia kuin muilla lainoilla, 6, 10 prosenttia. Tämä on kalliimpaa kuin perinteiset lainat. Mutta on paljon edullisempaa kuin vakuudettomia vaihtoehtoja. Jos sinulla on asunto ja luotettava yhteisvelallinen, tämä voi olla ainoa mahdollisuutesi.
Remonttilaina luottotiedottomalle: Vaihtoehtoiset rahoituslähteet
Remonttilainaa luottotiedottomalle ilman vakuuksia ei saada. Pankit eivät aio ottaa riskiä. Sinun on etsittävä muita reittejä:
- Perheen tai ystävien yksityislaina, ei virallista luottotarkistusta, mutta vaatii rehellisyyttä ja luottamusta
- Pienlainat 1 000, 5 000 euroa, jotkut lainanantajat myöntävät pieniä summia kevyemmällä luottotarkistuksella, mutta korot ovat korkeita (15, 20%)
- Lainojen yhdistely, jos sinulla on jo lainoja, voit yrittää yhdistää ne ja saada hieman lisää päälle remontille
Vakuudettoman lainan ehdot ja rajoitukset
Vakuudeton laina luottohäiriöillä on rajoitettu vaihtoehto. Summat ovat pieniä, enintään 5 000, 10 000 euroa. Maksuaika on lyhyempi, yleensä 1, 5 vuotta.
Maksuehdot ovat tiukkoja. Jos laiminlyöt yhden maksun, tilanne pahenee nopeasti. Remonttilaina ilman vakuuksia voi muuttua nopeasti velkakierteeksi, jos budjetti ei ole realistinen.
Korkeammat korot ja niiden vaikutus takaisinmaksuun
Luottohäiriöisille korot voivat nousta 10, 20 prosenttiin. Tämä tekee lainasta kalliimman. Katso esimerkki:
| Lainamäärä | Korko | Maksuaika | Kuukausierä | Kokonaiskustannus |
|---|---|---|---|---|
| 10 000 euroa | 15% | 5 vuotta | 238 euroa | 14 260 euroa |
| 10 000 euroa | 10% | 5 vuotta | 212 euroa | 12 748 euroa |
| 5 000 euroa | 20% | 3 vuotta | 186 euroa | 6 696 euroa |
15 prosentin korolla maksat 4 260 euroa pelkkiä korkoja. Kalliin lainan otto voi pahentaa tilannetta. Harkitse tarkkaan: onko remontti todella välttämätön juuri nyt? Voisitko säästää puoli vuotta ja tehdä remontin pienemmissä osissa ilman lainaa?
Käytännön neuvo: Jos sinulla on maksuhäiriö, keskity ensin sen poistamiseen. Maksa vanhat velat pois ja odota merkinnän vanhenemista, se kestää 2, 3 vuotta. Tämän jälkeen saat huomattavasti paremmat lainaehdot. Älä ota uutta lainaa, jos vanha velkataakka ei ole hallinnassa.
9. Vinkkejä edullisimman remonttilainan löytämiseen
Pieni vaiva vertailussa voi tehdä isoja eroja. Edullisin remonttilaina löytyy, kun vertailet huolellisesti. Oikeat valinnat perustuvat käytännön toimintaan ja rohkeuteen kysyä.
Alla on käytännön vinkkejä, jotka toimivat vuonna 2026.
Käytä laskuria tarjousten vertailuun
Remonttilaina laskuri auttaa ennen päätöstä. Syötä tiedot ja katso kokonaiskustannukset.
Vertaile vähintään kolmesta tarjouksesta. Pienet korkoerot kasvavat vuosien mittaan.
| Lainasumma | Maksuaika | Korko 5% | Korko 7% | Säästö |
|---|---|---|---|---|
| 30 000 € | 7 vuotta | 33 967 € | 36 456 € | 2 489 € |
| 20 000 € | 5 vuotta | 22 645 € | 24 304 € | 1 659 € |
| 15 000 € | 3 vuotta | 16 174 € | 16 826 € | 652 € |
Taulukosta näkyy, kuinka korko vaikuttaa hintaan. Älä jätä rahaa pöydälle.
Neuvottele rohkeasti koroista ja ehdoista
Pankit eivät aina tarjoa parasta korkoa. Sinun on kysyttävä.
Kun saat tarjouksen, kysy: "Voitteko alentaa korkoa 0,5 prosenttia?" tai "Voinko saada pidemmän maksuajan ilman lisäkuluja?"
Mainitse kilpailijoiden tarjoukset. Pankit joustavat, kun tietävät, että vertailet. Neuvottelu voi säästää satoja euroja.
Nosta asunnon arvoa energiaremonteilla
Energiatehokkuuden parantaminen tuo kaksinkertaisen hyödyn. Asuntosi arvo nousee, mikä parantaa lainaehtoja.
Toiseksi energialaskut pienenevät. Pankit näkevät tämän positiivisena.
Harkitse näitä toimia:
- Lisäeristys ulkoseiniin tai yläpohjaan
- Aurinkopaneelit sähkölaskun pienentämiseen
- Maalämpöpumppu öljylämmityksen tilalle
- Energiatehokkaat ikkunat
Muista tarkistaa ARA-tuet ja energiatuet ennen remonttia. Ne voivat kattaa osan kuluista.
Valitse vakuus viisaasti
Asuntovakuus on halvin vaihtoehto. Korot ovat tyypillisesti 4, 6 prosenttia. Jos LTV-luku on liian korkea, harkitse muuta vakuutta.
Toinen kiinteistö tai takaaja voi auttaa. Jos et halua riskeerata asuntoasi, valitse vakuudeton laina. Se on hieman kalliimpi, mutta turvallisempi.
Erityistilanteissa, kuten eläkeläisille suunnatuissa lainoissa, vakuuden valinta voi olla ratkaisevaa hyväksynnän kannalta.
Lue muiden kokemuksia
Remonttilaina kokemuksia löydät lainafoorumeilta ja vertailusivustoilta. Muiden virheistä oppiminen säästää aikaa ja rahaa.
"Kilpailutin lainan välittäjän kautta, sain viisi tarjousta ja säästin 1 800 euroa verrattuna oman pankin tarjoukseen. Prosessi oli helppo ja nopea."
"Yhdistin remonttilainan asuntolainaan, korko putosi 8 prosentista 4,5 prosenttiin. Kannatti, vaikka prosessi kesti kolme viikkoa."
Käytännön neuvo: Halvin laina ei aina ole paras. Joustavuus ja hyvä asiakaspalvelu voivat olla yhtä tärkeitä kuin alhaisin korko.
Valmis aloittamaan remontin?
Älä jää odottamaan kustannusten nousua. Kilpailuta remonttilaina nyt ja valitse markkinoiden edullisin korko.
Palaa vertailuun ja hae lainaa10. Johtopäätös
Oikean remonttilainan valinta alkaa kilpailuttamisesta. Olet nähnyt, miten vakuudellinen ja vakuudeton remonttilaina eroavat. Kumpi sopii sinun tilanteeseesi.
Jos tarvitset 5 000, 30 000 euroa nopeasti, vakuudeton laina on hyvä vaihtoehto. Korot ovat kohtuullisia (4, 10%). Ei vaadi asuntoasi vaaraa.
Asuntovakuudellinen remonttilaina sopii suurempiin summille. Sinun asunnon on oltava vakuutena. Tällöin korot ovat alhaisempia.
Mistä löydät edullisen remonttilainan? Kilpailuta. Käytä lainanvälittäjiä kuten Sortter, Bluestep Bank, Omalaina tai Rahalaitos. Yhdellä hakemuksella saat tarjouksia yli 20 pankista.
Vertaa laskureilla todellista vuosikorkoa ja kokonaiskustannuksia. Näin löydät parhaan mahdollisen lainan.
Jos luottotiedot ovat heikkoja, keskity vanhoihin veljiin. Remontti voi odottaa. Lainojen yhdistäminen voi auttaa taloudellisesti.
Älä ota lainaa, jota et voi maksaa takaisin. Nyt sinulla on työkalut ja tieto. Kilpailuta ja valitse paras laina mikä sopii omaan tilanteeseesi. Tee päätös, joka toimii pitkällä aikavälillä.

Remonttilaina kokemuksia 2026: Varo näitä sudenkuoppia ja valitse oikein
12.4.2026
Tutustu remonttilaina kokemuksia 2026 - opas auttaa sinua valitsemaan oikean lainan ja välttämään sudenkuoppia remonttiin.

Remonttilaina laskuri 2026: Laske kuukausierä ja budjetoi fiksusti
11.4.2026
Laske remonttilainan kuukausierä helposti remonttilaina laskuri -työkalullamme. Budjetoi fiksusti ja hallitse remontin kustannukset.

Remonttilainan korko 2026: Mikä on hyvä korkotaso ja miten se lasketaan?
11.4.2026
Remonttilainan korko 2026: Tutustu siihen, mikä on hyvä korkotaso ja miten voit laskea sen. Käytännön vinkit remonttilainan korkojen hallintaan.

Hae remonttilainaa 2026: Vertaile jopa 60 000 € asti ilman vakuuksia
9.4.2026
Hae remonttilainaa jopa 60 000 € asti ilman vakuuksia - vertaile lainatarjouksia ja löydä sinulle sopivin.

Remonttilaina asuntolainan yhteydessä 2026: Näin neuvottelet parhaan marginaalin
8.4.2026
Opi, miten saat remonttilaina asuntolainan yhteydessä edullisesti. Katso vinkit parhaan marginaalin neuvotteluun ja tee tietoon perustuva päätös.

Otsikko: Energiaremontti 2026: Vertaile halvin Vihreä Laina ja säästä sähkölaskussa
26.2.2026
Energiaremontti rahoitus: Vertaa Vihreitä Lainoja ja löydä paras rahoitus energiatehokkaisiin remontteihisi. Aloita tästä.
UKK
Mikä on edullisin remonttilaina vuonna 2026?
Edullisin remonttilaina riippuu tilanteestasi. Jos sinulla on asunto vakuutena ja LTV-luku alle 75%, asuntovakuudellinen laina tarjoaa parhaan koron (4-6%).
Jos tarvitset nopeasti alle 30 000 euroa, vakuudeton laina on käytännöllisin, korot alkavat 4,2% yhteishakijalla ja 6-10% yhdelle hakijalle. Kilpailuta aina lainanvälittäjien (Sortter, Omalaina, Rahalaitos) kautta, saat tarjouksia yli 20 pankista yhdellä hakemuksella ja säästät satoja tai tuhansia euroja. Vertaile todellista vuosikorkoa laskurilla, älä pelkkää nimelliskorkoa.
Voinko saada remonttilainaa ilman vakuuksia?
Kyllä voit. Vakuudeton remonttilaina ei vaadi asunnon panttaamista tai muuta vakuutta. Lainasumma on yleensä 5 000, 70 000 euroa, ja päätös syntyy nopeasti, usein samana päivänä. Korko on hieman korkeampi kuin vakuudellisessa lainassa (6-10% vs 4-6%), mutta ero ei ole valtava vuonna 2026. Vakuudeton laina on hyvä vaihtoehto, jos LTV-lukusi on jo korkea, tarvitset rahat kiireesti tai et halua riskeerata asuntoasi. Hyvät tulot ja puhtaat luottotiedot parantavat ehtoja merkittävästi.
Kannattaako remonttilaina yhdistää asuntolainaan?
Yhdistäminen kannattaa, jos remonttisumma on suuri (yli 30 000 euroa) ja LTV-lukusi on alle 70%. Saat alhaisemman koron (4-5%), pidemmän maksuajan ja vain yhden kuukausierän. Lisäksi asuntolainan korot ovat 75% vähennyskelpoisia verotuksessa. Erillinen vakuudeton laina on kuitenkin parempi, jos tarvitset rahat nopeasti (päätös päivässä vs viikkoina), remonttisumma on pieni (alle 20 000 euroa) tai LTV-lukusi on jo yli 75%. Älä yhdistä, jos pidennät maksuaikaa tarpeettomasti, maksat enemmän korkoja.
Miten LTV-luku vaikuttaa remonttilainaan?
LTV (Loan-to-Value) kertoo kaikkien lainojesi suhteen asuntosi arvoon. Kaava: (Nykyiset lainat + Uusi laina) / Asunnon arvo x 100. Esimerkki: 200 000 euron asunto, 120 000 euron asuntolaina ja 30 000 euron remonttilaina = LTV 75%. Pankit hyväksyvät yleensä LTV:n 70-85% välillä. Mitä alhaisempi LTV, sitä paremmat ehdot saat. Yli 80% LTV vaatii usein lisävakuutta tai johtaa hylkäykseen. Tarkista LTV ennen hakemusta, säästät aikaa ja pettymyksiltä.
Voinko saada remonttilainaa maksuhäiriömerkinnällä?
Se on vaikeaa, mutta ei mahdotonta. Useimmat pankit hylkäävät hakemuksen automaattisesti. Bluestep Bank myöntää lainoja maksuhäiriöisille, mutta vaatii asuntovakuuden ja yhteishakijan, korko on 6-10%. Vakuudeton laina on lähes mahdoton saada merkinnällä. Vaihtoehdot: perheen tai ystävien yksityislaina, pienlainat 1 000, 5 000 euroa (korko 15-20%) tai lainojen yhdistely. Totuus: keskity ensin vanhojen velkojen maksuun ja merkinnän poistamiseen (2-3 vuotta), saat sen jälkeen huomattavasti paremmat ehdot. Älä ota kallista lainaa, joka pahentaa tilannettasi.
Kuinka paljon remonttilaina 20 000 euroa maksaa?
Kustannukset riippuvat korosta ja maksuajasta. 5% korolla ja 5 vuoden maksuajalla maksat yhteensä 22 645 euroa (kuukausierä 377 euroa), korot 2 645 euroa. 10% korolla maksat 25 496 euroa (kuukausierä 425 euroa), korot 5 496 euroa. Ero: 2 851 euroa. Siksi kilpailuttaminen kannattaa. Käytä aina laina laskuria, syötä summa, korko ja maksuaika, näet tarkat kustannukset. Lisää käsittelymaksu (0-500 euroa) ja mahdolliset kuukausimaksut (0-10 euroa). Vertaile todellista vuosikorkoa, se sisältää kaikki kulut.
Mistä löydän remonttilaina laskurin?
Käytä lainanvälittäjien ja pankkien ilmaisia laskureita: Lainaluotsi.fi, Sortter.fi, Omalaina.fi, Rahalaitos.fi, Lainaamo.fi. Syötä lainasumma, maksuaika ja korko, laskuri näyttää kuukausierän, kokonaiskustannukset ja todellisen vuosikoron. Vertaile aina vähintään 3-5 tarjousta laskurilla ennen päätöstä. Laskuri paljastaa todelliset erot tarjousten välillä, säästät satoja tai tuhansia euroja. Älä luota pelkkään nimelliskorkoon, vaan vertaile aina todellista vuosikorkoa ja kokonaiskustannuksia.
Onko remonttilaina verotuksessa vähennyskelpoinen?
Osittain. Asuntolainan korot ovat 75% vähennyskelpoisia pääomatuloista vuodesta 2026 lähtien. Jos yhdistät remonttilainan asuntolainaan, saat vähennyksen. Vakuudettoman kulutusluoton korot eivät ole suoraan vähennyskelpoisia, mutta itse remontti voi olla: peruskorjaus (märkätilat, lämmöneristys, sähköjärjestelmä) on 40% vähennyskelpoinen kotitalousvähennyksenä. Pelkkä pintaremontti (maalaus, kalusteet) ei ole vähennyskelpoinen. Säilytä kaikki laskut ja kuitit, tarvitset ne verotuksessa. Tarkista aina veroviranomaisen ajantasaiset ohjeet.
Kuinka nopeasti saan remonttilainan?
Vakuudeton laina on nopein, päätös yleensä samana päivänä, rahat tilillä 1-2 pankkipäivän sisällä. Digipankit (Instabank, Morrow Bank) ja lainanvälittäjät ovat nopeimmat. Vakuudellinen laina kestää pidempään: asunnon arviointi ja vakuuden perustaminen vievät 2-4 viikkoa. Asuntolainan yhdistäminen vie myös useita viikkoja. Jos remontti on kiireellinen (vesivahinko, kosteusongelma), valitse vakuudeton laina, se on ainoa realistinen vaihtoehto nopeaan rahoitukseen. Valmistele dokumentit etukäteen (palkkatodistus, verotustiedot) nopeuttaaksesi prosessia.
Mitä eroa on remonttilainalla ja kulutusluotolla?
Käytännössä ei juuri mitään, remonttilaina on kulutusluotto, jonka käytät remontointiin. Molemmat ovat vakuudettomia tai vakuudellisia lainoja, joissa saat kertasumman tilillesi. Ero on lähinnä markkinoinnissa: "remonttilaina" kuulostaa tarkoituksenmukaiselta, mutta teknisesti kyse on samasta tuotteesta. Älä maksa enempää, jos pankki myy "erikoisremonttilainaa", kilpailuta normaali kulutusluotto ja kerro käyttötarkoitus. Joustoluotto on toinen vaihtoehto: maksat korkoa vain käyttämästäsi summasta ja voit nostaa rahaa joustavasti. Vertaile aina kokonaiskustannuksia.
Kannattaako ottaa edullinen remonttimies vai laadukasta urakoitsijaa?
Laatu maksaa itsensä takaisin. Halpa remonttimies voi tehdä virheen, joka aiheuttaa vuotovahinon tai muun ongelman, korjaat saman remontin kahteen kertaan. Pyydä aina vähintään 3 tarjousta ammattilaisilta, tarkista arvostelut ja referenssit. Varmista, että urakoitsijalla on vastuuvakuutus ja takuu työlle. Älä ota lainaa enempää kuin tarvitset, mutta älä säästä väärässä paikassa. Hyvä remontti nostaa asunnon arvoa ja säästää kustannuksissa pitkällä aikavälillä. Huono remontti syö rahaa ja hermoja vuosia.
Miten kilpailutan remonttilainan tehokkaasti?
Käytä lainanvälittäjiä, yhdellä hakemuksella saat tarjouksia yli 20 pankista. Suositellut välittäjät: Sortter, Omalaina, Rahalaitos, Lainaamo. Täytä hakemus (5-10 minuuttia), saat tarjouksia sähköpostiin 1-24 tunnissa. Vertaile todellista vuosikorkoa laskurilla, älä pelkkää nimelliskorkoa. Neuvottele: kysy "Voitteko alentaa korkoa 0,5%?" tai "Voinko saada pidemmän maksuajan?" Mainitse kilpailijoiden tarjoukset, pankit joustavavat. Älä hyväksy ensimmäistä tarjousta. Kilpailuttaminen säästää keskimäärin 10-30% kokonaiskustannuksista. Se kannattaa aina.
